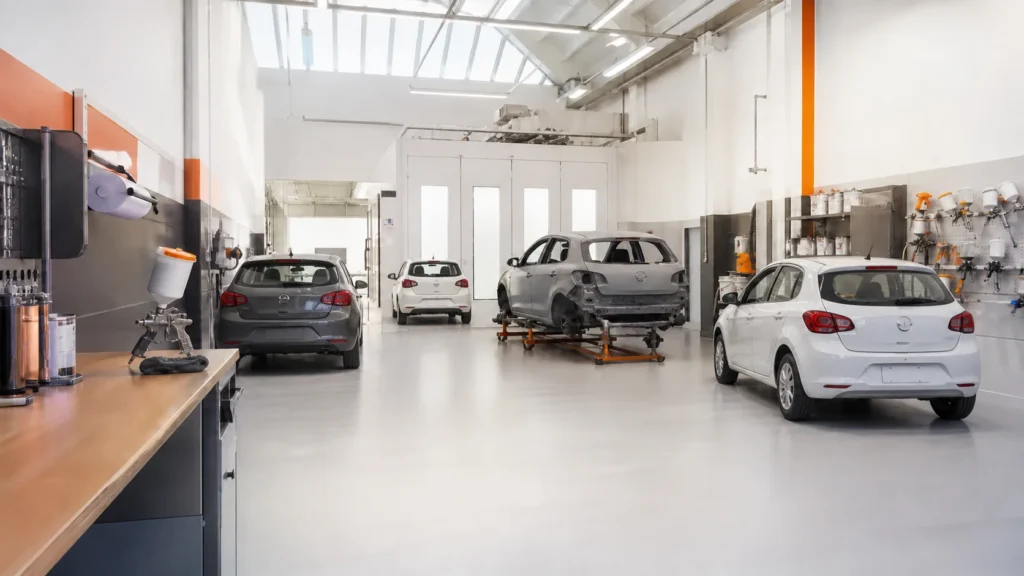
Uma empresa pode estar cheia de clientes, com a equipe ocupada e a operação intensa — e, ainda assim, enfrentar dificuldades financeiras.
Foi exatamente o que encontramos em uma empresa tradicional de funilaria e pintura, bem avaliada pelos clientes e com elevada demanda.
O pátio permanecia cheio.
O trabalho não faltava.
Mas o caixa continuava pressionado.
À primeira vista, parecia contraditório.
Quando analisamos a operação com mais profundidade, percebemos que o problema não era falta de serviço.
Era a forma como contratos, produção e dinheiro estavam sendo administrados.
Em resumo
O cenário
A empresa tinha demanda, boa reputação e um pátio constantemente cheio, mas convivia com dificuldades recorrentes de caixa.
O que encontramos
Parte dos contratos não remunerava adequadamente os serviços, a produção não seguia critérios claros de priorização e os proprietários não acompanhavam sistematicamente o fluxo financeiro.
O que mudou
A empresa renegociou contratos, reorganizou a entrada dos veículos na produção e passou a acompanhar o fluxo de caixa de forma estruturada.
Após quatro meses, o déficit recorrente foi reduzido para um nível próximo de zero.
Muito trabalho não significava bom resultado
Quando uma empresa trabalha muito e o dinheiro não aparece, é natural imaginar que o problema esteja no volume de vendas.
Nesse caso, porém, a demanda existia.
O pátio cheio era a prova disso.
A questão era outra:
o trabalho realizado não estava se convertendo adequadamente em resultado e caixa.
Nossa análise revelou três pontos principais.
1. Nem todo contrato contribuía para o resultado
A empresa prestava serviços para diferentes seguradoras.
Ao confrontarmos os valores recebidos com os recursos necessários para executar determinados serviços, percebemos que alguns contratos não apresentavam condições econômicas adequadas.
Em determinadas situações, a remuneração não cobria de forma satisfatória o custo da operação.
Esse é um risco importante.
Uma empresa pode aumentar o volume de trabalho e, ainda assim, comprometer seu resultado.
Faturamento sem margem não resolve o problema.
2. Produção iniciada não é produção concluída
Outro ponto estava na organização do pátio.
Não havia um critério claro para definir quais veículos deveriam entrar primeiro na linha de produção.
Como consequência, vários carros começavam a consumir:
- mão de obra;
- peças;
- materiais;
- espaço;
- tempo da equipe.
Mas nem todos conseguiam ser concluídos rapidamente.
E a lógica financeira era direta:
serviço iniciado → recursos consumidos
serviço concluído → possibilidade de entrega
veículo entregue → possibilidade de faturamento
Enquanto muitos veículos permaneciam em processo, a empresa consumia recursos sem gerar a entrada financeira correspondente.
O pátio cheio, portanto, não representava necessariamente produtividade.
Parte dele representava trabalho em andamento e dinheiro imobilizado.
3. O caixa era administrado pelo saldo disponível
Havia ainda um terceiro ponto.
Os proprietários não tinham o hábito de acompanhar regularmente os números da empresa.
A gestão financeira acontecia de forma essencialmente reativa:
o dinheiro entrava, os compromissos eram pagos conforme a disponibilidade e as decisões eram tomadas à medida que as urgências surgiam.
Não existia uma visão organizada do:
esperado x realizado.
Sem essa informação, algumas perguntas importantes ficavam sem resposta:
- quanto deveria entrar?
- quanto efetivamente entrou?
- quais pagamentos estavam previstos?
- onde estavam os desvios?
- em que momento o caixa ficaria pressionado?
Olhar apenas para o saldo bancário mostrava o presente.
Não ajudava a antecipar o que estava por vir.
Nossa leitura
Esse caso trouxe uma lição importante:
movimento não é sinônimo de resultado.
Uma operação intensa pode transmitir sensação de crescimento e produtividade.
Mas, para que o trabalho gere resultado econômico, várias etapas precisam estar conectadas:
demanda → rentabilidade → produção → conclusão → faturamento → recebimento → caixa
Quando um desses elos falha, o volume pode crescer sem que a saúde financeira acompanhe.
Por isso, avaliar apenas faturamento, quantidade de clientes ou volume de serviços pode produzir uma visão incompleta do negócio.
Como ajudamos
A atuação foi organizada em três frentes.
Rentabilidade dos contratos
Os valores praticados com algumas seguradoras foram renegociados.
Contratos que não apresentavam condições econômicas adequadas foram encerrados.
Organização da produção
O responsável pelo pátio passou a priorizar veículos que efetivamente pudessem ser concluídos, entregues e faturados.
O objetivo era reduzir a quantidade de recursos consumidos em serviços que permaneciam abertos por longos períodos.
Gestão financeira
Começamos pela implantação do acompanhamento do fluxo de caixa.
Durante quatro meses, os dois sócios participaram de encontros periódicos com um sócio da Virtude Elevare para alimentar, analisar e comparar:
Esperado x Realizado.
O objetivo não era apenas preencher uma planilha.
Era desenvolver o hábito de olhar para os números, compreender os desvios e agir antes que os problemas se transformassem em urgências.
O que aconteceu depois?
Após quatro meses de acompanhamento, o déficit recorrente do fluxo de caixa foi reduzido para um nível próximo de zero.
Mas o resultado mais importante foi a mudança na forma de enxergar o negócio.
Os proprietários passaram a compreender melhor a relação entre:
produção, conclusão, faturamento e disponibilidade financeira.
Com essa primeira etapa organizada, tornou-se possível avançar para novos controles e indicadores capazes de apoiar a gestão com mais segurança e precisão.
O que esse caso pode ensinar a outras empresas?
Algumas perguntas ajudam a identificar problemas semelhantes.
Todo cliente ou contrato realmente contribui para o resultado?
Volume sem margem pode ocupar capacidade e consumir caixa.
Quanto do que começamos realmente concluímos?
Atividades em andamento consomem recursos. O resultado aparece quando o ciclo é concluído.
Existe um critério para priorizar a produção?
Começar mais atividades não significa necessariamente produzir mais.
Quanto tempo existe entre produzir, faturar e receber?
Quanto maior esse intervalo, maior tende a ser a necessidade de capital para sustentar a operação.
O fluxo de caixa é projetado ou apenas observado?
Saldo bancário mostra onde a empresa está.
Fluxo de caixa ajuda a enxergar para onde ela está indo.
Gestão começa quando os números ajudam a explicar o negócio.
No caso dessa empresa, o problema não estava na falta de clientes.
Estava na dificuldade de transformar demanda em resultado financeiro.
A solução também não veio de uma única medida.
Foi necessário conectar rentabilidade, produção e caixa.
Esse é um aprendizado que vale para muitos negócios:
trabalhar mais só faz sentido quando o trabalho também gera resultado.
Sua empresa tem muito movimento, mas o caixa não acompanha? Talvez o primeiro passo seja entender onde o resultado está ficando pelo caminho.